Épargne & inflation
Fonds en euros : la garantie du capital vous empêche-t-elle vraiment de perdre de l’argent ?
Votre épargne a progressé. Votre relevé vous le confirme. Pourtant, avec cet argent, vous pouvez acheter moins de choses qu’auparavant.
Ce paradoxe mérite qu’on s’y arrête. Car lorsque vous me dites « je ne veux pas perdre d’argent », nous devons d’abord préciser ce que vous voulez protéger : le montant inscrit sur votre contrat, ou ce qu’il vous permettra de financer.
Deux façons de regarder son épargne
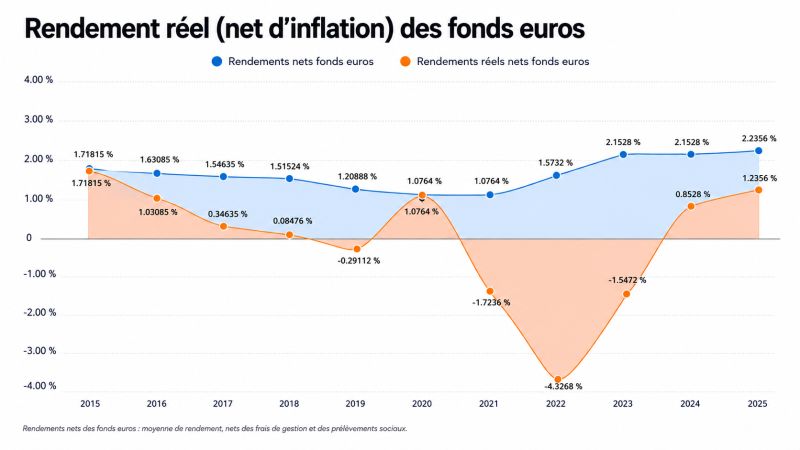
Un fonds en euros bénéficie d’une garantie en capital dans les conditions prévues au contrat. Cette garantie ne protège pas automatiquement votre pouvoir d’achat. L’inflation peut éroder la valeur réelle d’une somme qui augmente en euros.
Reprenons un exemple concret : un épargnant place 100 000 euros le 1er janvier 2017. Au 1er janvier 2024, son contrat vaut approximativement 110 000 euros. Sur son relevé, il a gagné 10 000 euros. En apparence, tout va bien.
Mais après prise en compte de l’inflation, ces 110 000 euros représentent environ 93 700 euros de pouvoir d’achat initial, selon l’approximation en moyennes annuelles détaillée ci-dessous. Le montant sur le contrat a augmenté ; ce qu’il permet d’acheter a diminué.
Méthode : exemple de capital fourni par Loïc, sans versement ni retrait intermédiaire, et non rendement annoncé pour tous les fonds en euros. L’IPC annuel de l’Insee en France métropolitaine passe de 100,19 en 2016 à 117,60 en 2023 : 110 000 × 100,19 ÷ 117,60 ≈ 93 715 €. L’utilisation des moyennes annuelles donne un ordre de grandeur pour cet exemple de début 2017 à début 2024, et non une mesure exacte entre deux journées. Source Insee.
Le fonds en euros garde une utilité
Cette observation ne justifie pas de tout investir en actions. Un projet proche, une dépense à venir ou un besoin de stabilité peuvent donner une place importante au fonds en euros.
À l’inverse, pour de l’argent destiné à un objectif lointain, il peut être pertinent d’étudier une diversification. Encore faut-il accepter les fluctuations et les pertes possibles des supports retenus. Les unités de compte ne garantissent pas le capital.
Le bon équilibre dépend de ce que vous cherchez à financer, du temps dont vous disposez et des baisses que vous pouvez réellement supporter. Un rendement espéré plus élevé n’a aucun intérêt s’il vous conduit à vendre au premier mouvement de marché.
Protéger un projet dans le temps
Pour préparer une retraite ou constituer un capital à transmettre, regarder uniquement la stabilité du relevé laisse une partie du problème de côté.
Mon travail consiste aussi à mettre ces deux risques en regard : subir une baisse sur les marchés, et voir votre épargne perdre progressivement de son pouvoir d’achat. Leur importance change selon votre situation.
L’absence de volatilité ne signifie pas l’absence de risque. Avant de choisir un placement, prenons le temps de définir ce que votre argent doit vous permettre de faire.
Vous souhaitez revoir la répartition de votre épargne ? Échangeons sur vos projets et leurs échéances.
Repère documentaire : ABE Infoservice — Comprendre les supports et les frais de l’assurance vie.