Revenus du patrimoine
J’ai 500 000 € placés à 5 % : puis-je en vivre ?
500 000 euros à 5 %, ce sont 25 000 euros par an, soit environ 2 083 euros par mois. Alors, pourquoi ne pas vivre de ces revenus sans toucher au capital ? Pour répondre, avançons en trois étapes : le monde idéal, l’inflation, puis les variations des marchés.
1. Hypothèse : nous vivons dans un monde idéal
Mon placement rapporte exactement 5 % net chaque année. Je retire chaque année 5 % de mon capital de départ, soit 25 000 euros. Le rendement couvre les retraits : mon capital reste à 500 000 euros.
Convention commune aux trois graphiques : « net » signifie net de frais. La fiscalité personnelle n’est pas modélisée ; les retraits ne sont donc pas présentés comme un revenu net d’impôts. Tous les retraits interviennent en fin d’année.
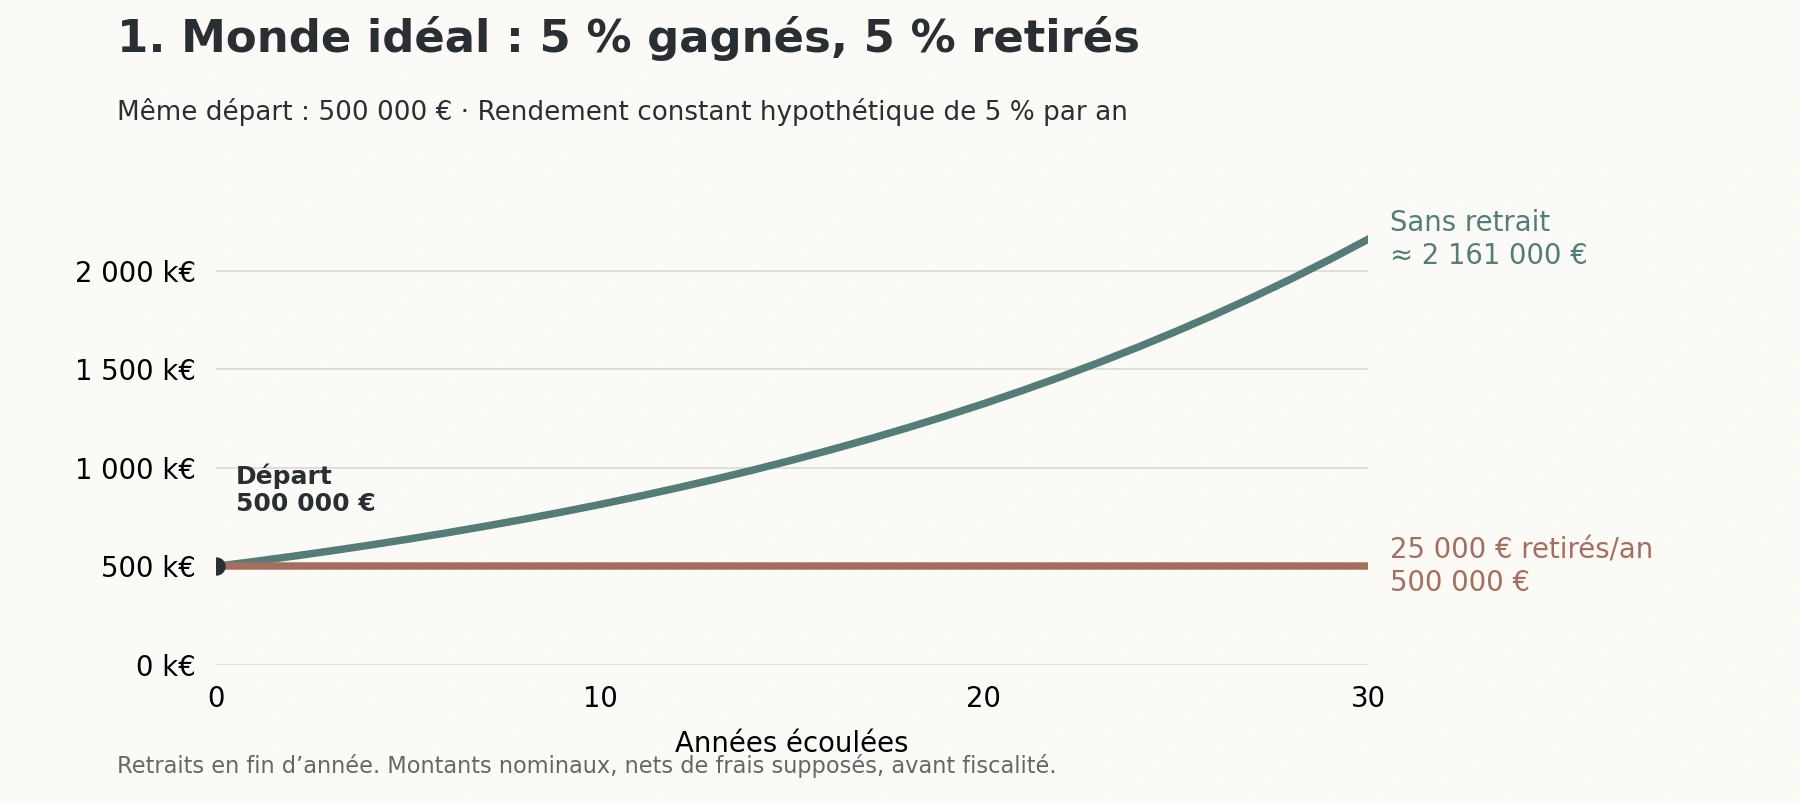
Sans retraits, le capital progresse. Avec retraits, il se maintient.
Sur trente ans, les deux situations racontent une histoire différente. Sans aucun retrait, les gains restent investis et produisent eux-mêmes des gains : le capital atteint environ 2,16 millions d’euros.
Avec 25 000 euros retirés chaque année, vous avez reçu 750 000 euros au total et disposez toujours des 500 000 euros initiaux. Le raisonnement fonctionne dans ce monde idéal.
Mais il contient une première hypothèse implicite : vos dépenses resteraient identiques pendant trente ans.
Ici, les 5 % retirés portent toujours sur le capital initial. Retirer 5 % du capital restant serait une autre stratégie, avec un revenu variable.
2. Première idée reçue : « 25 000 euros me suffiront toujours »
Avec une inflation supposée de 2 % par an, conserver le même niveau de vie impose d’augmenter les retraits : 25 000 euros la première année, 25 500 euros la deuxième, 26 010 euros la troisième, puis 26 530 euros et 27 061 euros.
La trentième année, le retrait atteint environ 44 400 euros. Cette hausse ne finance pas un train de vie plus élevé : elle compense seulement l’augmentation des prix.
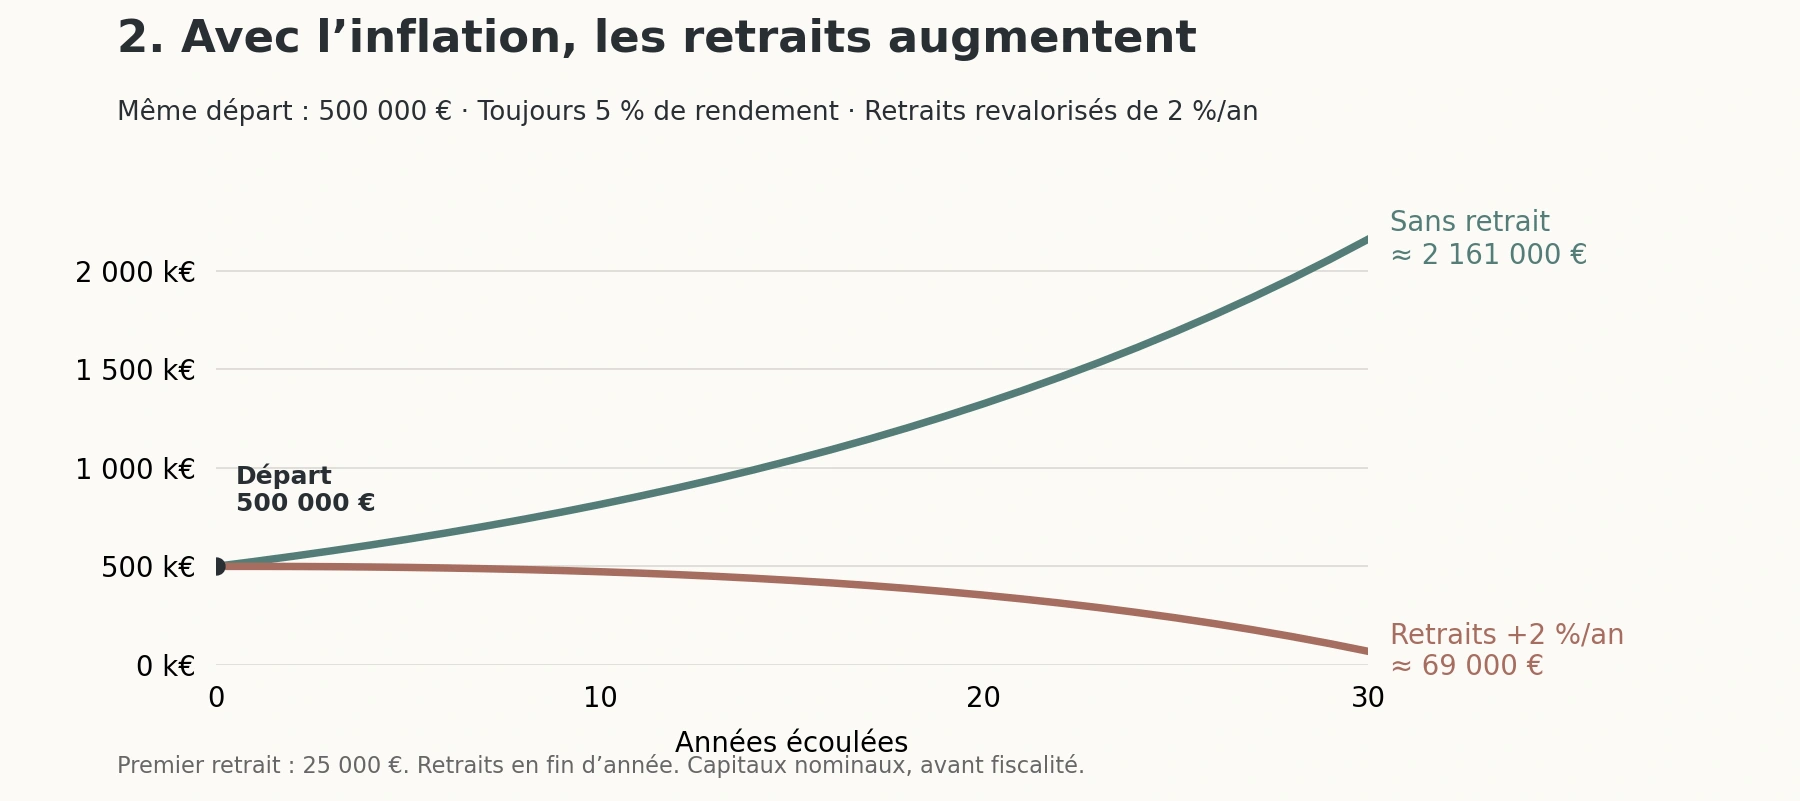
Le rendement reste à 5 %, mais le capital ne se maintient plus
Dès la deuxième année, les retraits dépassent les gains. Il faut prélever une partie du capital. Cette partie consommée ne produit plus de rendement les années suivantes.
Au bout de trente ans, il reste environ 69 000 euros, contre 500 000 euros avec les retraits fixes du premier graphique. Ces montants sont exprimés en euros nominaux : ils ne sont pas corrigés de l’inflation.
Conserver son capital en euros et conserver son niveau de vie sont deux objectifs différents. Et nous avons, jusqu’ici, conservé une hypothèse très confortable : un rendement parfaitement régulier.
Calcul : retrait de l’année n = 25 000 € × 1,02^(n−1). Rendement constant de 5 % ; capital initial de 500 000 €. L’inflation de 2 % est une hypothèse pédagogique, pas une prévision.
3. Deuxième idée reçue : « 5 % en moyenne, c’est 5 % chaque année »
Dans la vie réelle, nous ne vivons pas dans une moyenne. Il y a des années de hausse et des années de baisse. Vos dépenses, elles, continuent. Une baisse au début des retraits peut laisser moins de capital pour profiter d’une reprise.
Conservons les mêmes retraits, revalorisés de 2 % par an, mais faisons varier les performances avec une simulation de Monte-Carlo sur une allocation illustrative de 50 % fonds euros et 50 % actions mondiales de type MSCI World.
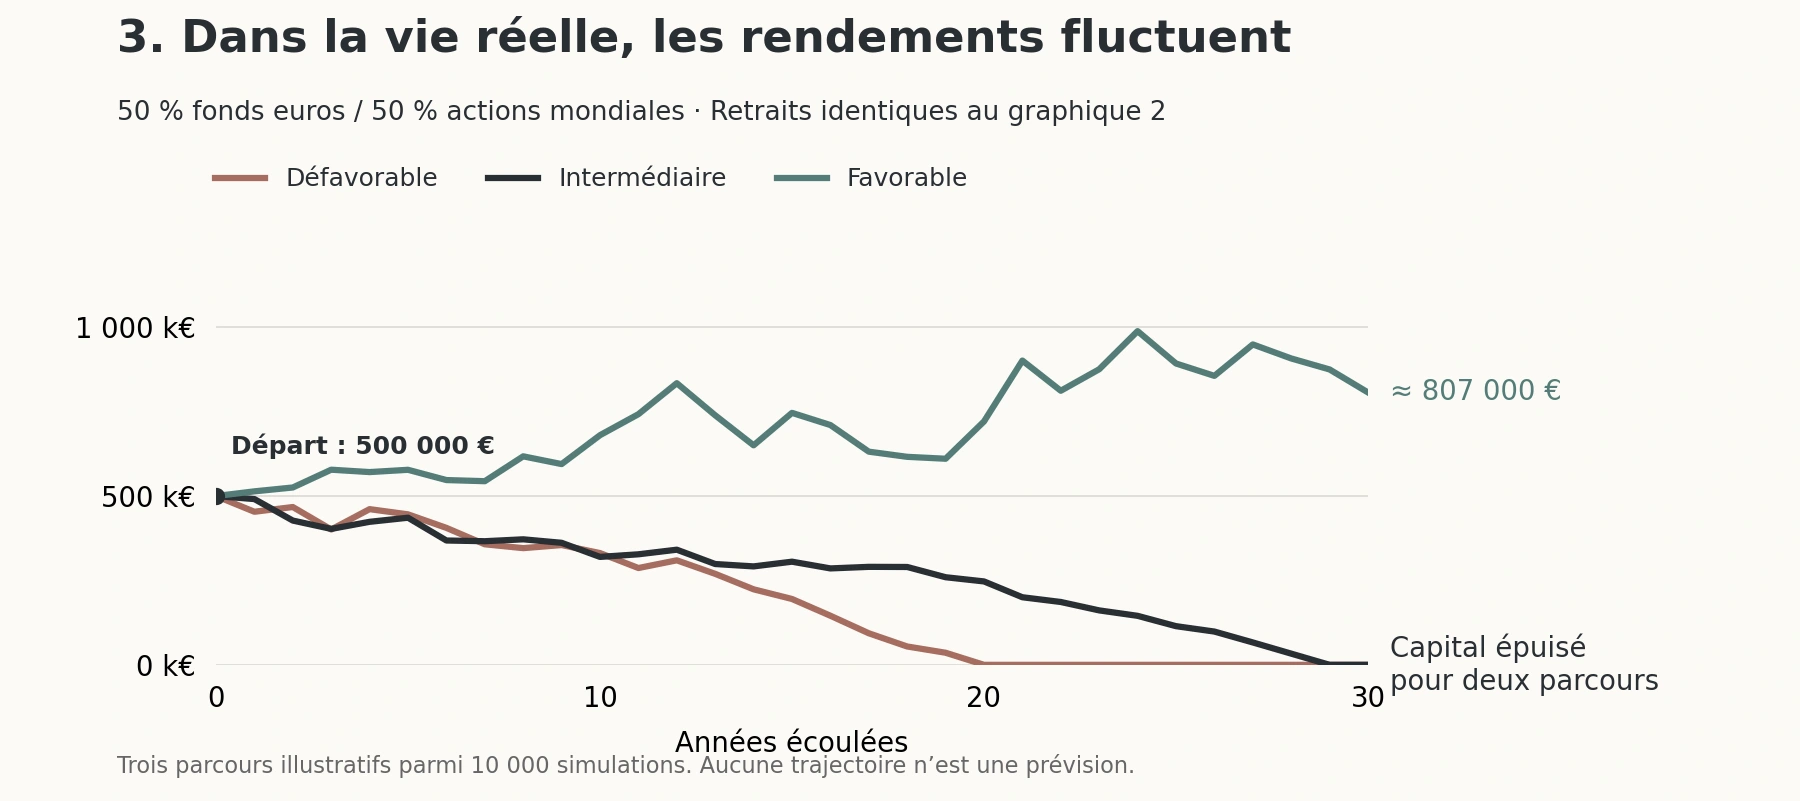
Dans ce modèle, environ 55 % des 10 000 parcours épuisent le capital sur trente ans. Ce chiffre dépend des hypothèses : il n’est pas votre probabilité personnelle d’échec. Les trois courbes illustrent des situations possibles, sans montrer tous les résultats.
Monte-Carlo aide à poser la bonne question : « Mon projet tient-il aussi lorsque les choses ne se passent pas comme prévu ? » On peut alors étudier le budget, les réserves, la souplesse des dépenses et une durée plus longue.
Hypothèses : fonds euros à 2 % constants ; actions à 8 % de moyenne arithmétique et 18 % de volatilité annuelle. Ces paramètres nets de frais, avant fiscalité, sont choisis pour illustrer 5 % moyens pondérés (50 % × 2 % + 50 % × 8 %) ; ce ne sont pas des prévisions. Rééquilibrage annuel ; rendements actions indépendants, facteurs lognormaux. Inflation fixée à 2 %, appliquée aux retraits. Trois parcours sélectionnés selon leur capital final, aux rangs proches des 10e, 50e et 90e percentiles. À capital final nul, les parcours sont départagés par leur date d’épuisement. Ce modèle simplifié ne couvre pas toutes les crises ni les variations futures du fonds euros.
Sources pédagogiques : AMF - Investir dans une assurance-vie ; Charles Schwab - méthodologie Monte-Carlo. Calculs propres. Hypothèses non issues de ces sources ; aucune recommandation d’allocation ou de retrait personnalisée.
Questions fréquentes
Peut-on retirer 25 000 € chaque année de 500 000 € sans entamer le capital ?
Seulement dans certaines conditions. Le calcul simple suppose notamment un rendement constant de 5 %, des retraits fixes et l’absence de fiscalité supplémentaire. En pratique, les variations des marchés, les frais, les impôts et l’évolution de vos dépenses peuvent conduire à consommer le capital.
Pourquoi des baisses au début des retraits sont-elles particulièrement pénalisantes ?
Vous devez financer vos dépenses alors que la valeur du portefeuille a diminué. Les sommes retirées ne participent plus à une éventuelle reprise. Deux parcours de performance peuvent ainsi conduire à des résultats différents selon l’ordre des hausses et des baisses.
Une simulation de Monte-Carlo prédit-elle mes revenus futurs ?
Non. Elle explore des parcours possibles à partir d’hypothèses de rendement, de risque, de retraits et d’inflation. Les résultats décrivent le modèle, pas une certitude personnelle. Ils servent à tester la solidité d’un projet et à préparer des ajustements avec votre conseiller.