ÉPARGNE & DIVERSIFICATION
Votre épargne est-elle trop française ?
Votre argent n’a pas besoin d’habiter près de chez vous.
Vous regardez les marchés progresser, puis votre relevé d’assurance-vie. Le décalage vous interroge. Avant de conclure que « les placements ne rapportent rien », une question mérite d’être posée : dans quoi votre argent est-il réellement investi ?
Une assurance-vie est une enveloppe. Son résultat dépend notamment des supports choisis, de leur répartition, des dates de versement et des frais. Parmi les choix à examiner, il en est un que l’on remarque rarement : la place accordée aux entreprises de notre propre pays ou de notre région du monde.
Ce que l’on connaît n’est pas forcément moins risqué
Le biais domestique consiste à privilégier les investissements de son pays, parfois davantage par familiarité que par analyse. Reconnaître une marque ou suivre une entreprise dans les médias peut rassurer. Cela ne suffit pas à apprécier son prix, ses perspectives ou sa place dans un portefeuille.
Si vos revenus, votre entreprise et votre immobilier dépendent déjà largement de l’économie française, concentrer aussi votre épargne financière en France peut renforcer une exposition existante. Il faut regarder l’ensemble, pas seulement le nombre de lignes sur un relevé.
Un gagnant récent ne devient pas une règle
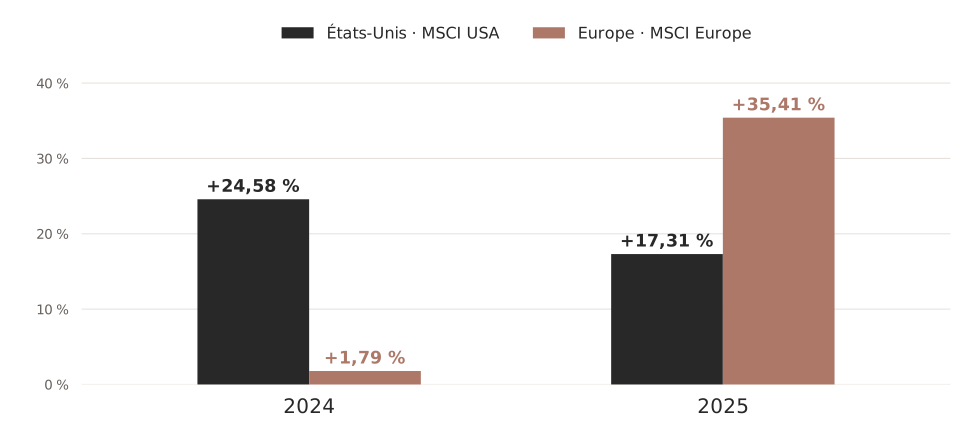
En 2024, le MSCI USA a gagné 24,58 %, contre 1,79 % pour le MSCI Europe. En 2025, l’ordre s’est inversé : 35,41 % pour l’Europe, contre 17,31 % pour les États-Unis. Ces chiffres comparent deux indices dans la même devise et selon la même convention de dividendes.
Ils ne donnent pas le nom du prochain gagnant. Ils montrent pourquoi une allocation ne devrait dépendre ni de votre adresse, ni du dernier classement des marchés. Remplacer une préférence automatique pour la France par une préférence automatique pour les États-Unis ne résout pas le problème.
Diversifier se vérifie dans les investissements
Détenir plusieurs contrats ou plusieurs fonds ne suffit pas à répartir les risques : ils peuvent posséder les mêmes entreprises. À l’inverse, une société française peut réaliser une grande partie de son activité à l’étranger. Le pays de cotation ne raconte donc pas toute l’exposition économique.
Le travail consiste à examiner les entreprises détenues, les secteurs, les zones géographiques, les devises et les concentrations. Puis à rapprocher cette répartition de vos projets, de votre horizon et du risque que vous pouvez supporter. Un contrat prudent ne se juge pas comme un portefeuille intégralement investi en actions.
Votre portefeuille est-il construit pour vos projets, ou simplement autour de ce qui vous est familier ?
Regardons ensemble où votre épargne est réellement investie, et ce que cette répartition doit accomplir pour vous.
Sources et repères
MSCI USA - rendements annuels, fiche du 31 août 2026
MSCI Europe - rendements annuels, fiche du 31 août 2026
AMF - Comment bien diversifier un investissement ?
Investir comporte un risque de perte en capital. Une diversification ne supprime pas les risques de marché. Article pédagogique ; la stratégie dépend de votre situation.